2026 年 8 月,整個大多倫多(GTA)住宅的平均成交價是 $99.3 萬。換言之,手上 100 萬預算在大多倫多買樓,其實剛剛踩在平均線上,一分不多。
對上一篇我寫過 80 萬預算可以買到甚麼:那個預算的故事,是由高層分層單位跨進共管鎮屋。而 100 萬跨過的是另一條線——業權那條線。 在大多倫多大部分地區,你開始真正入得到永久業權鎮屋、半獨立屋,甚至獨立屋市場。
多了 20 萬,買到的不是「大一點的同一種房子」,而是另一類房子。我們用真實成交來看。
⚖️ 100萬和80萬,分別不在面積,在業權
「三選二」原則在哪個預算都一樣:地點、面積、新舊,三樣只能佔兩樣。 100 萬只是把這張牌桌往前移了一格。
先看一張表,這是多倫多地產局(TRREB)8 月的官方數據:
| 地區 | 房型 | 2026年8月平均成交價 | 成交宗數 |
|---|---|---|---|
| 大多倫多全區 | 所有房型 | $993,410 | 5,057 |
| 列治文山 Richmond Hill | 永久業權鎮屋 Freehold Townhouse | $1,030,927 | 38 |
| 萬錦 Markham | 永久業權鎮屋 Freehold Townhouse | $1,031,119 | 39 |
| 皮克靈 Pickering | 獨立屋 Detached House | $1,165,883 | 57 |
| 密西沙加 Mississauga | 永久業權鎮屋 Freehold Townhouse | $874,772 | 11 |
| 亞積士 Ajax | 獨立屋 Detached House | $968,031 | 45 |
| 奧沙華 Oshawa | 獨立屋 Detached House | $715,831 | 97 |
數據來源:TRREB Market Watch 2026年8月。成交宗數少於 20 宗的,均價容易被個別成交拉高或拉低,只宜參考。
這張表最值得看的,是第一行和最後一行之間的距離。 同樣 100 萬,在列治文山剛剛夠到一間無管理費的鎮屋;去到奧沙華,已經比當地獨立屋均價高出將近 30 萬。
以下按五種買法,逐一去看。
🏙️ 買法一:多倫多市中心 Condo,100萬買的是空間和方便
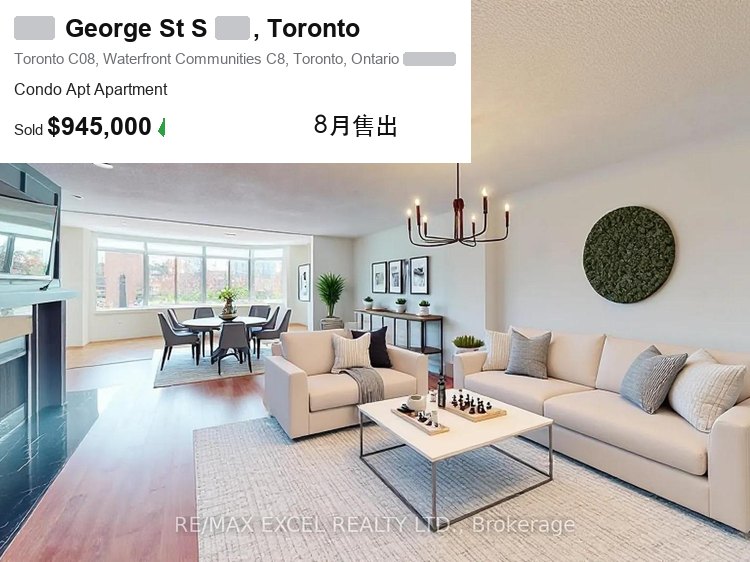
先講實話:100 萬在多倫多市中心買獨立屋,並不實際。 但分層單位已經可以買得相當舒服——舒服到不用再將就面積。
真實成交: 市中心東面 George Street 一幢 Condo,兩房連日光房、兩廁、連車位、接近 1,600 呎,2026 年 8 月成交 $94.5 萬。
接近 1,600 呎是甚麼概念?不少人在 905 買的永久業權鎮屋,實用面積也就是這個數。分別只在於它在樓上。
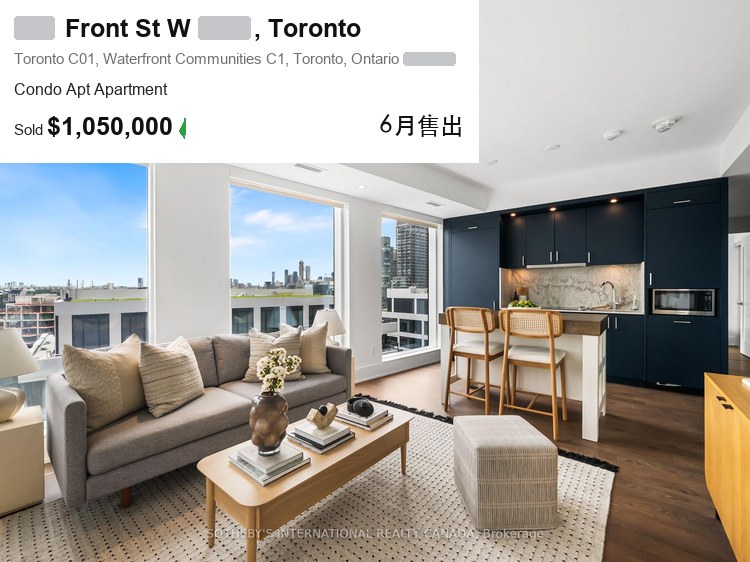
真實成交: 市中心西面的 C01,The Well 這類新樓,兩房兩廁連車位,2026 年 6 月成交 $105 萬。
市中心偶爾也會出現低層的共管鎮屋,不過通常樓齡較舊、管理費較高。看這類單位千萬不可以只看售價——管理費每月相差 300 元,二十五年就是 9 萬,夠你在其他區多買半個車位。
🚇 買法二:北約克 Willowdale 半獨立屋,100萬是一張入場券
想留在多倫多市內,又要地鐵和生活方便,Willowdale 是繞不開的選擇。
獨立屋仍然明顯高於 100 萬,這點不用掙扎。但在央街(Yonge)西面,100 萬已經可以進入半獨立屋市場。
今年 7 月和 8 月,我自己在 MLS 抽出來的成交,這一帶半獨立屋均價大約是 87 萬和 92 萬。不過每個月只有五六宗成交,樣本太少,這種均價不可以當真理用。結合實際個案,更準確的講法是:預算往往要去到 100 萬上沿,甚至略為超出。
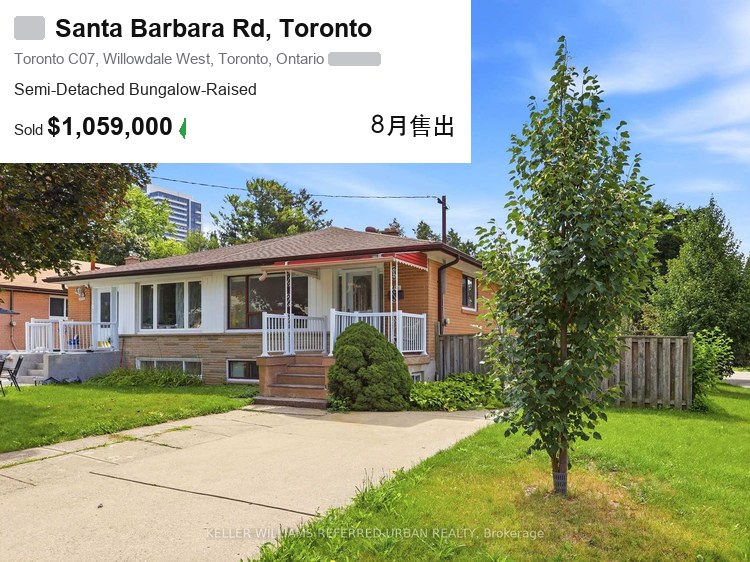
真實成交: Willowdale West 的 Santa Barbara Road,一間 4+1 房的半獨立屋,2026 年 8 月成交 $105.9 萬。
說實話,這個價位通常樓齡偏舊。 裝修、地皮大小、距離央街多遠,這三件事你要讓其中兩件。上面那間就是典型:外觀是幾十年的舊 bungalow,保養得很乾淨,但你要的是「新」,它給不到。
🥢 買法三:萬錦、列治文山永久業權鎮屋,100萬最值得看的一檔
如果你要的是成熟的華人生活圈——名校林立、美食遍地——那 100 萬最值得留意的,是無管理費的永久業權鎮屋(Freehold Townhouse)。
8 月萬錦和列治文山的永久業權鎮屋均價都在 $103 萬上下,100 萬就在門口。例如萬錦的 Cornell、Wismer,列治文山的 Rouge Woods,都可以認真去找。
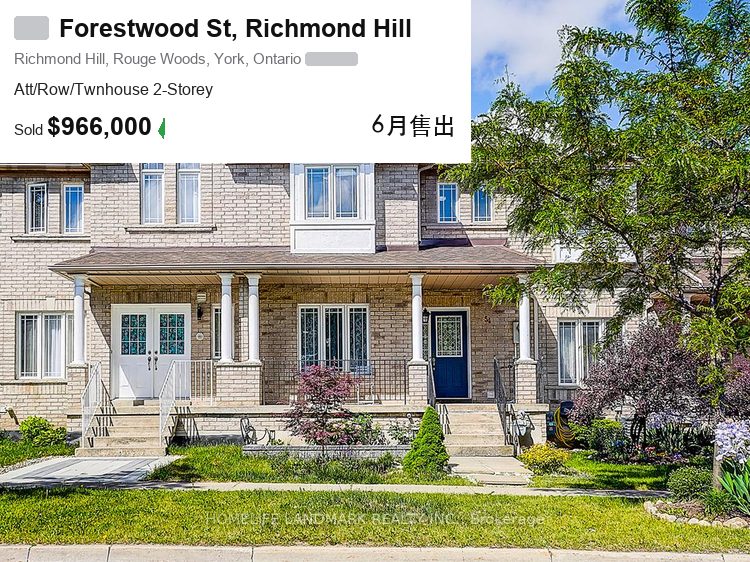
真實成交: 列治文山 Rouge Woods 的 Forestwood Street,三房連一、四個廁所、四個車位的永久業權鎮屋,2026 年 6 月成交 $96.6 萬。
不過如果你特別喜歡杜魯多中學旁邊的 Berczy,就要有心理準備。
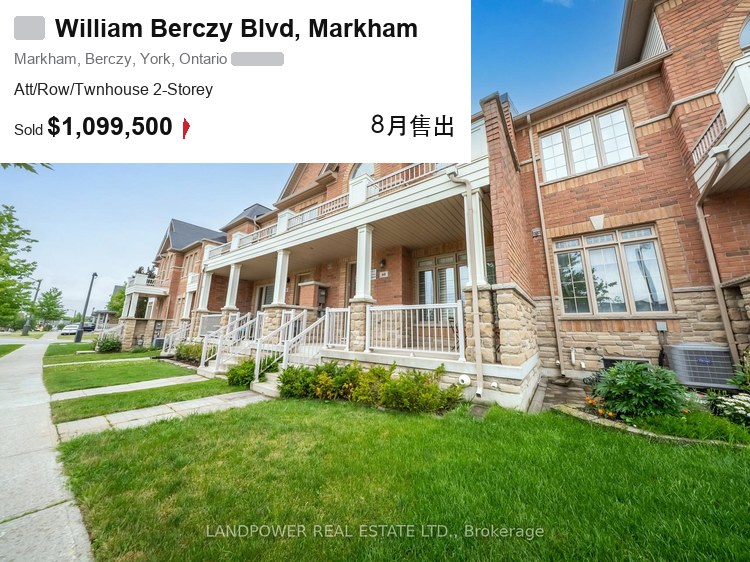
真實成交: 萬錦 Berczy 的 William Berczy Boulevard,三房連一、四廁、連完成地庫、1,500–2,000 呎,裝修較新,2026 年 8 月成交 $109.95 萬——而且是高於叫價成交。
換句話說: Berczy 裝修較新的鎮屋通常要接近 110 萬。100 萬在這裏也買得到,但你要接受三件事當中的一件:面積小一點、樓齡舊一點,或者裝修比較普通。
🥡 買法四:士嘉堡,100萬開始碰得到獨立屋
士嘉堡是不少老華僑最熟悉、也最喜愛的地方:中菜、超市、社區配套都成熟,而且比同樣在東面的杜咸區更近市中心。
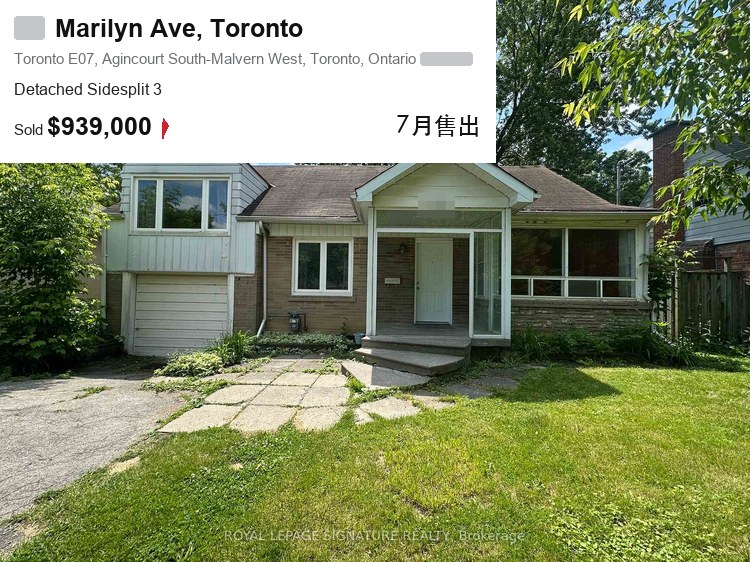
真實成交: 愛靜閣(Agincourt)的 Marilyn Avenue,一間三房連二的獨立屋,2026 年 7 月成交 $93.9 萬。叫價 $79.9 萬,最後以 118% 成交。
所以 100 萬在愛靜閣確實有機會買到獨立屋。但請看清楚那張相片:樓齡偏舊,地皮不小,裝修基本原封不動。 這類房子的真實成本,是買價再加上未來幾年逐步翻新的錢。
再往東一點的 L’Amoreaux,獨立屋價格更高,100 萬更實際的選擇是半獨立屋或者永久業權鎮屋。
🚗 買法五:想要更新、更大,地點就要繼續向外放
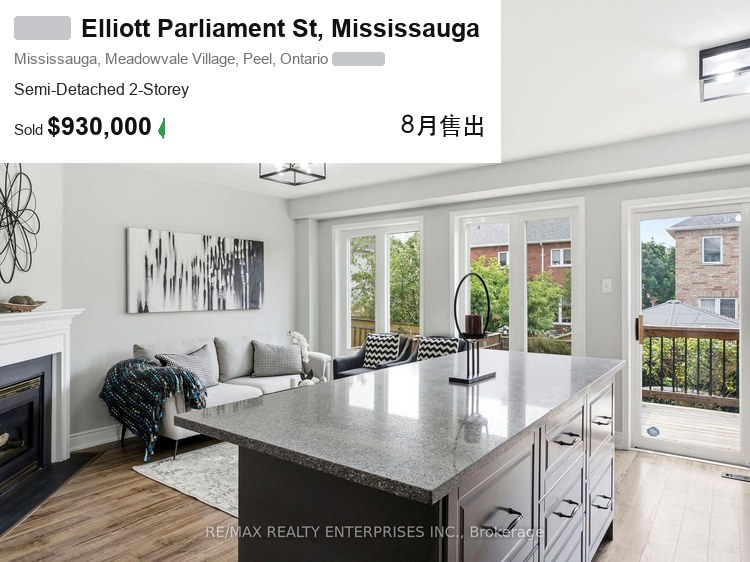
向西,密西沙加(Mississauga): 100 萬主要看條件不錯的半獨立屋和永久業權鎮屋(8 月永久業權鎮屋均價約 $87.5 萬)。獨立屋均價已經去到 $127.5 萬,不在這個預算的射程之內。
真實成交: Meadowvale Village 的 Elliott Parliament Street,三房三廁、1,500–2,000 呎的半獨立屋,2026 年 8 月成交 $93 萬,廚房和客廳狀態都很好。
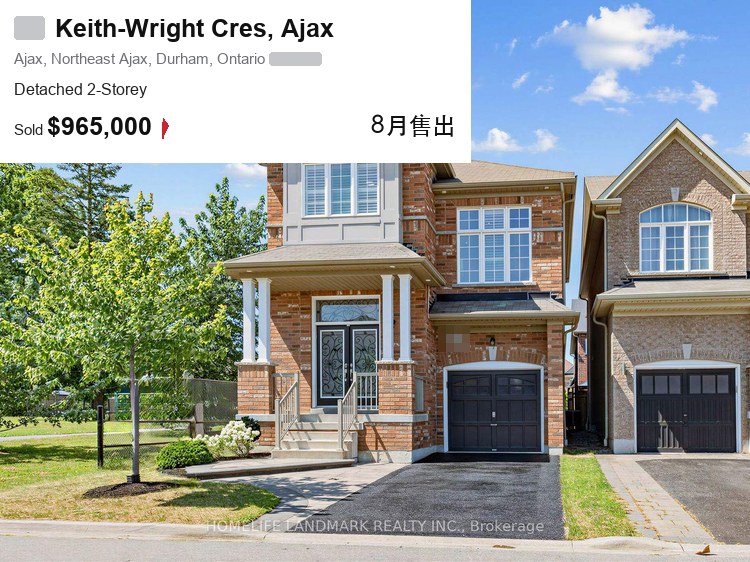
向東,Ajax 和 Pickering: 這個預算已經接近 Ajax 獨立屋的主流成交線——8 月 Ajax 獨立屋均價 $96.8 萬,100 萬剛好壓在均價上沿。
真實成交: Ajax 的 Keith-Wright Crescent,三房四廁、2,000–2,500 呎、連完成地庫的獨立屋,2026 年 8 月成交 $96.5 萬。
這間還有一個值得講的細節:它最初叫價 $102.8 萬,賣不出,收回重新放盤叫 $85 萬,最後搶到 $96.5 萬。叫價從來不等於成交價,兩個方向都不等於。
要提醒一句:Pickering 要分開看。 8 月 Pickering 獨立屋均價是 $116.6 萬,明顯高於 Ajax。同樣是杜咸區,100 萬在 Ajax 屬於「主流」,在 Pickering 就要挑舊區或者面積小一點的房子。
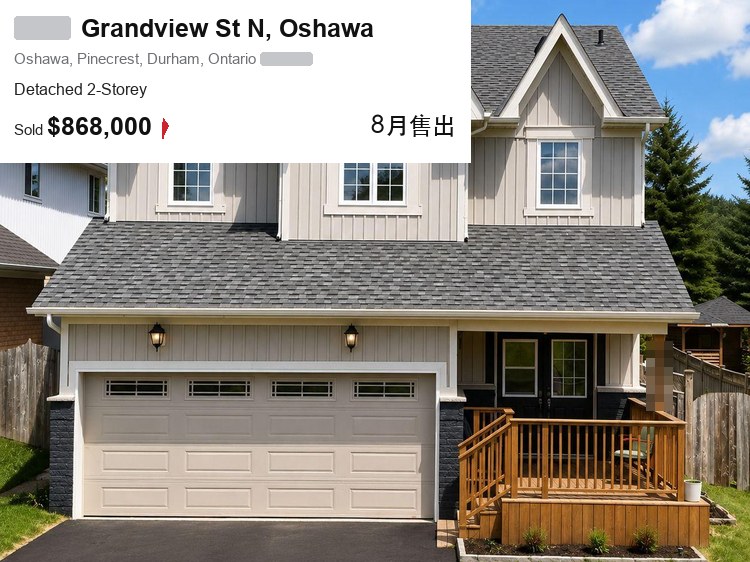
繼續向東去到奧沙華(Oshawa),100 萬突然變得很鬆動。 8 月當地獨立屋均價只有 $71.6 萬,100 萬可以向上夠面積更大、裝修較新的房子。
真實成交: 奧沙華 Grandview Street North,四房連一、四廁、雙車房、2,000–2,500 呎的獨立屋,2026 年 8 月成交 $86.8 萬——預算還剩十幾萬。
💰 別忘記另一筆賬:首期、批得到幾多、物業轉讓稅
樓價講完,還有三筆賬很多首次置業的買家會漏計。
第一筆:最低首期到底是幾多?
加拿大的最低首期不是一個固定比例,而是按樓價分檔計算:
| 樓價 | 最低首期規則 | 舉例 |
|---|---|---|
| $50 萬以下 | 全數的 5% | $45 萬 → $22,500 |
| $50 萬 – $149.9 萬 | 首 50 萬付 5%,超出部分付 10% | $80 萬 → $55,000 $100 萬 → $75,000 $120 萬 → $95,000 |
| $150 萬或以上 | 20%,而且承做不到按揭違約保險 | $150 萬 → $300,000 |
所以 100 萬的物業,最低首期是 $75,000(首 50 萬的 5% 是 $25,000,其後 50 萬的 10% 是 $50,000)。
這裏有一條很多人還未知道的新規定: 由 2024 年 12 月起,可以承做按揭違約保險的樓價上限,由 $100 萬提高到 $150 萬。
在此之前,100 萬的物業剛好卡在界線上,做不到保險,首期必須湊足 20%,即是 20 萬。修訂之後,同一間屋 7.5 萬就可以入場。對 100 萬這個價位而言,這是近兩年最實際的一項利好。
第二筆:最低首期,不等於其餘 95% 一定借得到 ⚠️
這一點我最怕買家誤會,所以單獨拿出來講。
首期規則只決定你最少要拿出幾多現金。至於借不借得到其餘那部分,是另一個人話事——銀行。
銀行看兩條線:
- GDS(毛負債服務比率)不超過 39%:供款+地稅+暖氣+一半管理費,不可以超過稅前月入的 39%;
- TDS(總負債服務比率)不超過 44%:再把車貸、信用卡、學生貸款等所有債務加進去,不可以超過 44%。
而且供款不是按你實際拿到的利率計算,是按合約利率再加 2%(業內稱為「壓力測試」)去計。
一個粗略的自我檢查方法: 在目前的息口環境下,不少首次置業的買家批得到的貸款額,大致是報稅收入的 4 至 5 倍。年收入 15 萬的家庭,貸款額大約落在 60–75 萬;再加上手上的首期,才是你真正看得起的總價。
不過這只是數量級的估算,不是批核結果。 買有管理費的 Condo 會明顯低一截——我在《多倫多買樓收入要幾多才夠?》裏算過一個年薪 8 萬的單身個案,計出來只有 3.8 倍左右。你有沒有車貸、信用卡欠款幾多、地稅和管理費幾多,每一項都會把這個數字壓低。
所以千萬不要這樣想:「最低首期 5%,那我拿 7.5 萬就可以買 100 萬的物業。」現金夠,不等於銀行肯借。
正確的次序是:先找按揭經紀或者銀行做預先批核(pre-approval),拿到額度,再去睇樓。 倒轉來做,很容易睇中了才發現買不起。
第三筆:物業轉讓稅——「地點」最貴的隱藏成本
| 買 100 萬的物業 | 省稅 Ontario LTT | 多倫多市稅 MLTT | 合計 |
|---|---|---|---|
| 多倫多市內 | $16,475 | $16,475 | $32,950 |
| 905 地區(萬錦、Ajax、奧沙華等) | $16,475 | — | $16,475 |
首次置業兩邊都有退稅:省政府最高 $4,000,多倫多市最高 $4,475。市內首次置業實付約 $24,475。
同樣 100 萬,物業買在市內還是 905,單是成交當日就差一萬六。 這筆錢不會用在你的房子上,只會進政府口袋。把它計入預算,再回頭看上面五種買法,你的排序可能會變。
以上為一般規則說明,不構成按揭或財務建議。你自己的額度和稅費,請以按揭經紀、銀行和律師的正式計算為準。
🎯 同樣是100萬,你買的其實是優先次序
同樣 100 萬,在大多倫多可以過出完全不同的生活:
- 市中心買的是空間和方便;
- North York 買的是半獨立屋的一張入場券;
- 萬錦、列治文山以永久業權鎮屋為主;
- 士嘉堡和杜咸區,獨立屋的機會愈來愈多。
地點一換,房型和樓況真的會完全不同。 沒有哪一種買法一定最好——關鍵是先問清楚自己:為了一間怎樣的房子,我願意把地點放到哪裏?
把地點、面積、新舊三個優先次序排清楚,100 萬才花得不冤枉。至於「我到底夠不夠資格買 100 萬的房子」,那是另一筆賬,可以看《多倫多買樓收入要幾多才夠?》。
📍 我是 Pris Han,大多倫多首次置業、首次換樓的安心之選。
發佈日期:2026年9月25日
預約免費諮詢,取得您專屬的買樓策略
"*" indicates required fields
多倫多買樓 & 多倫多賣樓 & 多倫多租樓
無論您是想在大多倫多買房或租公寓 (Condo Apartment),鎮屋(Townhouse)還是獨立住宅 (Single Family Home),
Pris Han安心賣房地產 Carefree Home Sold Realty Team Pris Han 都能為您提供協助。
我們的服務範圍在大多倫多地區 Greater Toronto Area (GTA) ,包括 Richmond Hill列治文山、Markham萬錦、Vaughan旺市、Aurora奧羅拉、Newmarket新市、Whitchurch-Stouffville斯圖夫維爾、North York北約克,Scarborough世嘉堡、Mississauga 密西沙加、Brampton布蘭普頓、Pickering皮克林、Ajax亞積士、Whitby惠特比、Oshawa奧沙瓦和 Toronto 多倫多市。
我們幫助想在大多倫多買房或租房的買家和租客尋找最適合的房產,為他們提供新上市房產的即時通知,獲得不在 MLS 上的獨家樓盤。我們為您提供 100% 免費的專業意見。
對於房地產賣家,我們擁有數以千計的等待買家的資料庫、及超過 60,000 名在YouTube 和今日頭條上的追蹤者。我們的「售出保證」為您的房產帶來符合資格的買家。我們還擁有專業的佈置、攝影和攝影團隊,為賣家提供無縫體驗。
透過 info@HanHomeSold.com 與我們聯繫,微訊號 TeamPrisRealty 或致電/發短信:647-360-8963 進行免費諮詢或評估,或訪問我們的網站 https://hanhomesoldrealty.com/ 獲取更多最新視頻、部落格、和最新多倫多樓盤資訊。